今年陆续有些跨境卖家说,公司被税局倒查三年
但真被税务稽查后会经历什么
税局会发哪些通知、企业要交哪些资料
却很少有人知道
9月14日
深圳一家头部大卖的全资子公司帕**,被列入中国海关信用信息异常企业名录
原因是被税务部门认定为走逃失联企业及其他非正常情形
原来税局从今年5月开始查这家公司
检查范围从2022年一直拉到2025年年底
要求提交总账、明细账、记账凭证、购销合同、运输合同和财务报表等
一家跨境公司被税务稽查后到底会经历什么
这次都摆在台面上了
帕**的问题出在哪,遇到类似的情况怎么处理?
吨吨问了跨境财税专家的看法
税局倒查4年,连发四份通知
帕**成立于2019年,注册地位于深圳
公司主要从事电子商务、电子产品及家居用品销售等
这家公司本身规模不大
但背后是深圳一家头部跨境大卖,帕**是其全资子公司
今年7月,深圳市税务局第四稽查局连续发布四则公告
分别向帕**送达一份税务检查通知书、两份税务事项通知书,以及一份调取账簿资料通知书
不过,这些文件并不是7月才发出的
四份文书早在5月就已经出具
税局后来改用公告方式送达
公告自发布之日起满30日,即视为送达
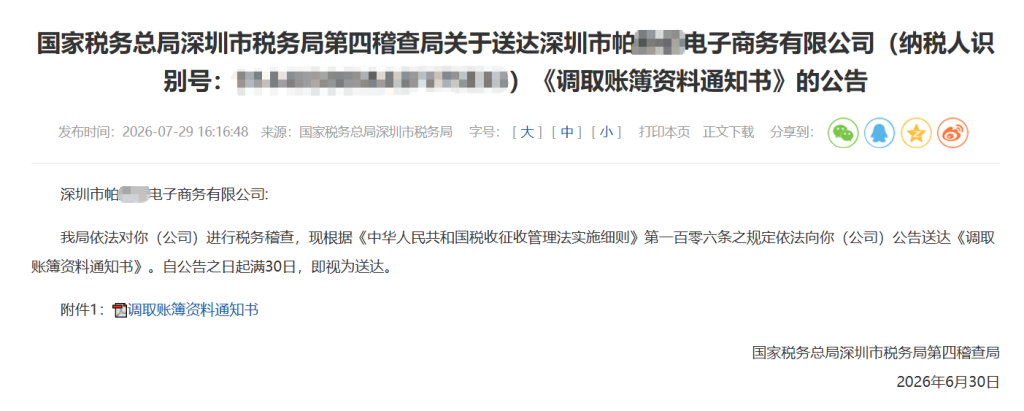
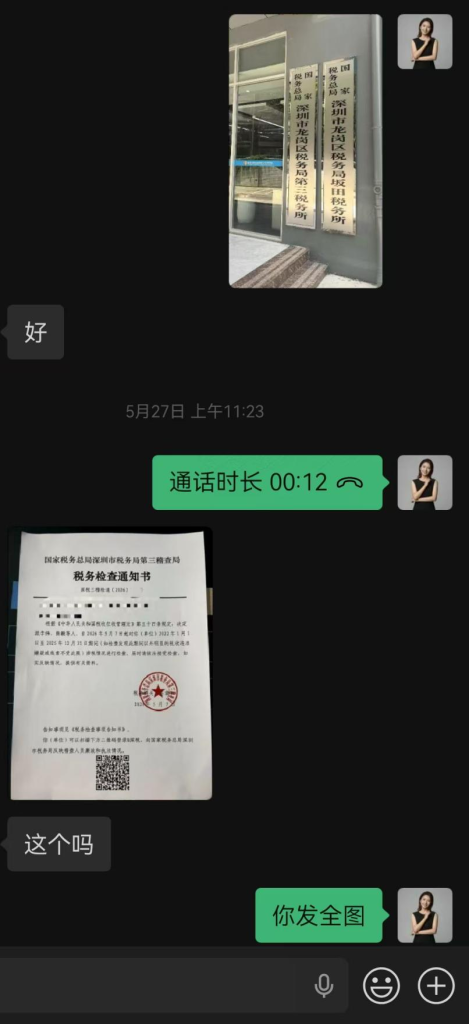
第一份是《税务检查通知书》
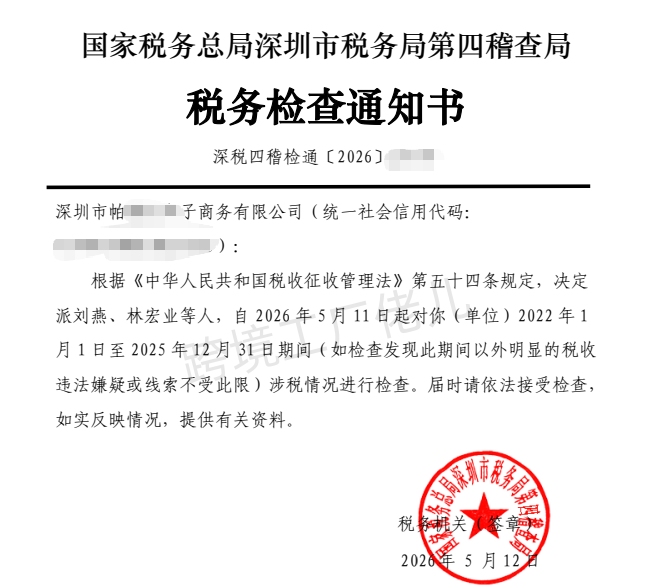
通知内容是:
根据《中华人民共和国税收征收管理法》第五十四条规定,决定派工作人员,自2026年5月11日起对你(单位)2022年1月1日至2025年12月31日期间(如检查发现此期间以外明显的税收违法嫌疑或线索不受此限)涉税情况进行检查。届时请依法接受检查,如实反映情况,提供有关资料。
税局第一次出手
就把检查范围拉回到2022年
而且通知里特意留了一句
如果发现更早年份存在明显的税收违法嫌疑或线索,检查期限不受限制
也就是这次先查四年,但不代表最多只查四年
紧接着,帕**又收到一份《税务事项通知书》
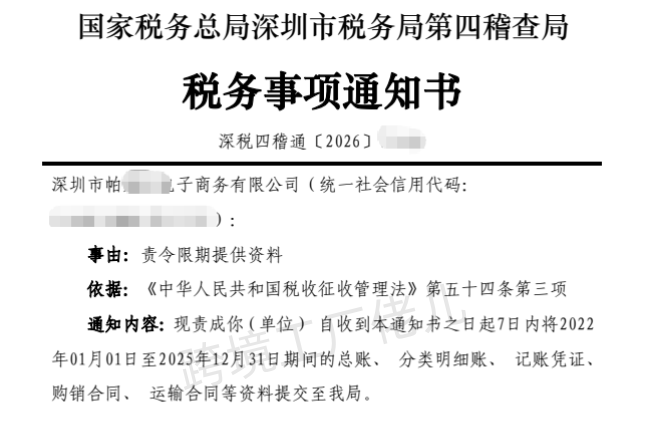
这次是责令限期提供资料
通知内容说:现责成你(单位)自收到本通知书之日起7日内将2022年01月01日至2025年12月31日期间的总账、分类明细账、记账凭证、购销合同、运输合同等资料提交至我局。
这份通知把公司需要交什么、什么时候交都写清楚了
不只是申报表和发票
公司的账、记账凭证、购销关系和物流运输资料,都要拿出来核对
第三份也是《税务事项通知书》
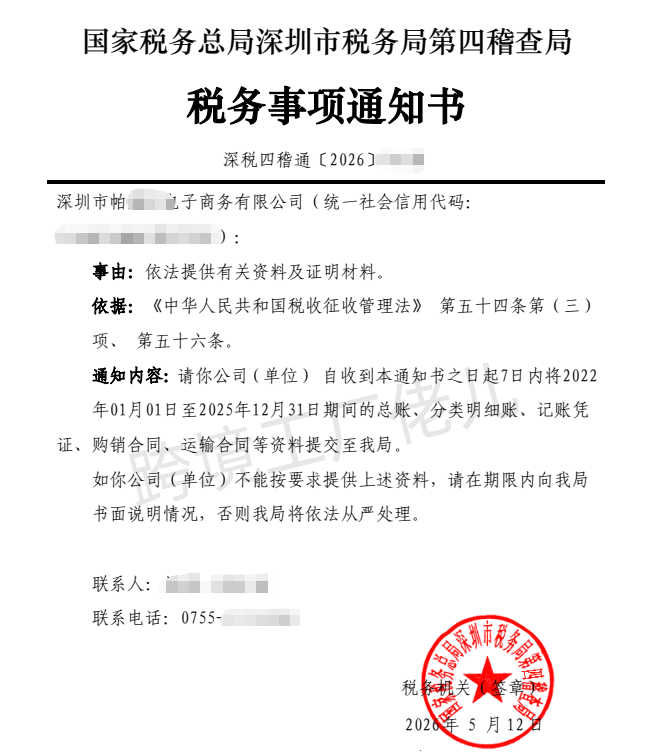
通知里说:
请你公司(单位)自收到本通知书之日起7日内将2022年01月01日至2025年12月31日期间的总账、分类明细账、记账凭证、购销合同、运输合同等资料提交至我局。
如你公司(单位)不能按要求提供上述资料,请在期限内向我局书面说明情况,否则我局将依法从严处理。
同样是要求公司交资料
这份通知的语气明显更重了
如果无法按要求提供
卖家不能直接不管,也不能拖着不回复
要在期限内向税局书面说明情况
否则将被依法从严处理
第四份是《调取账簿资料通知书》
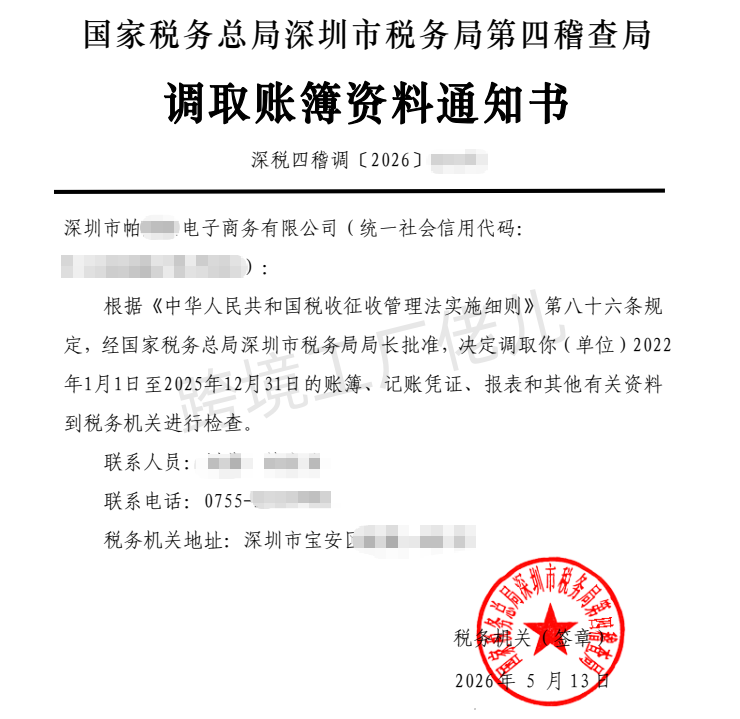
通知内容:根据《中华人民共和国税收征收管理法实施细则》第八十六条规定,经国家税务总局深圳市税务局局长批准,决定调取你(单位)2022年1月1日至2025年12月31日的账簿、记账凭证、报表和其他有关资料到税务机关进行检查。
前面几份通知还是要求企业提供相关资料
到了这一步
税局已经正式调取四年的账簿、凭证和财务报表
把四份文书放在一起看
整个过程也很清楚
先通知检查
再要求限期提供资料,随后明确逾期后果
最后正式调取账簿
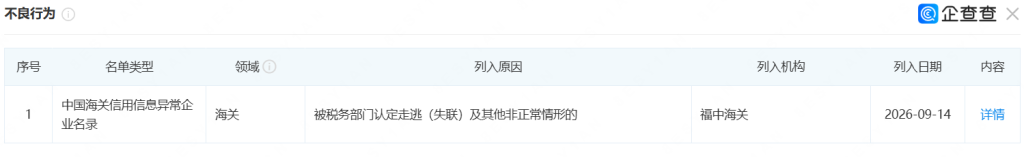
几个月后,帕**被列入中国海关信用信息异常企业名录
企查查显示的原因是
被税务部门认定为走逃失联企业及其他非正常情形
事情走到这里
公司面对的可能已经不只是账目和申报差异
它还能不能出口?
会不会影响母公司和其他关联主体?
帕**出了什么问题?
今年跨境公司遇到税务稽查的情况不少见
跨境财税专家之之已经解决了几个稽查案子
处理流程就是按第六条
结合处理过的案例和常见触发点
之之认为,帕**的税务问题可能涉及以下几类风险:
首先是平台销售额与申报收入不一致
帕**在2025年7月1日至2026年4月30日期间的申报数据
可能与税局掌握的数据存在差异
在母公司的架构下,帕**的定位是店铺公司
增值税和企业所得税的申报口径可能存在不规范
之之给出了三种假设
第一种是此前按照赛维模式1.0向主管税局备案
增值税按照免税销售额申报,企业所得税按照平台数据申报;
第二种是按照赛维模式2.0向主管税局报备
增值税零申报,企业所得税按照平台数据申报
第三种是企业本身采用架构,但没有向主管税局报备
而是按照上市公司内部财务规章进行评估认定
店铺公司的货权实际归属于另一家兄弟公司
因此店铺主体没有进行数据申报,两个税种均按零申报处理
在这种情况下
数据差异会非常明显,税局可能据此发函检查企业的实际交易情况
第二类风险是报关与出口模式不规范
买单出口或者9610出口备案不完整
都可能导致出口数据与税务数据对不上
第三类风险是法定代表人失联,税务联系中断
税务人员联系不上法定代表人
相关风险事项又没有按期处理
企业可能被认定为非正常户,进而触发税务风控名单
帕**目前已经被列入中国海关信用信息异常企业名录
之之介绍
被认定为走逃失联的公司不能正常办理出口报关
企业需要先处理走逃失联状态
解除周期快的约两周,慢的可能需要一个月
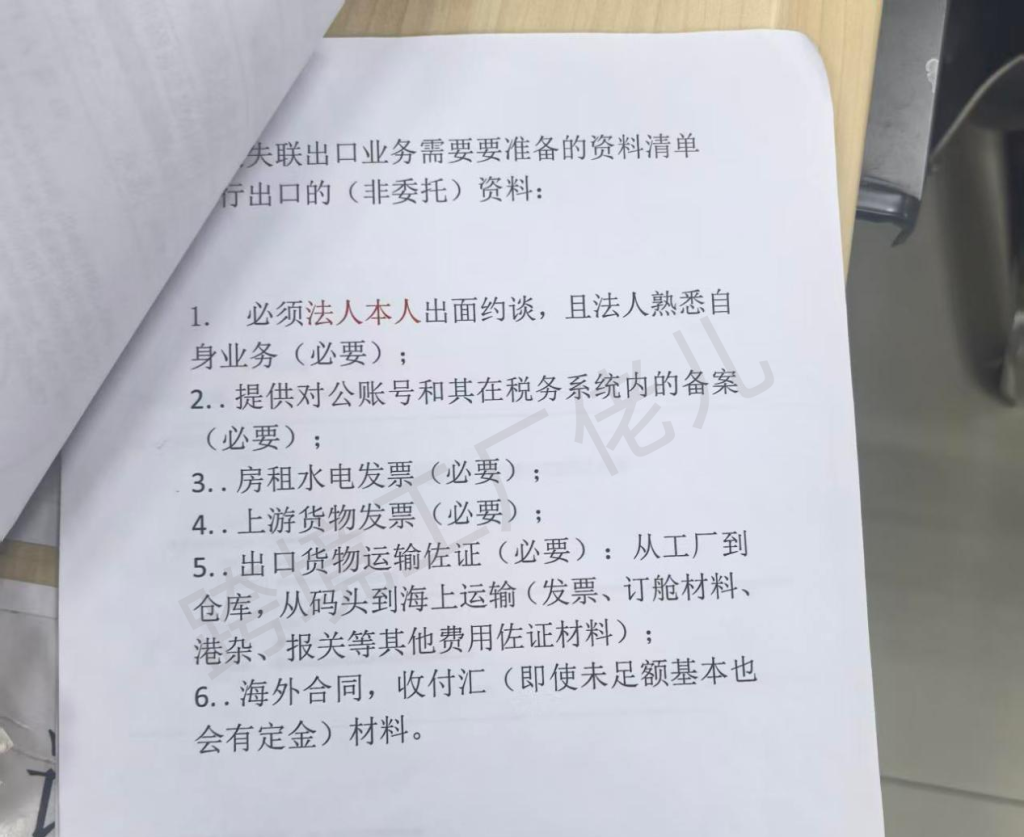
从下面宝安区走逃失联企业恢复出口需要提交的资料看
企业不仅要让法定代表人本人出面约谈,而且法定代表人需要熟悉公司业务
公司还要提供对公账号及其在税务系统内的备案
房租水电发票、上游货物发票也不能少
出口货物从工厂到仓库
再从码头到海上运输的凭证都要准备
包括发票、订舱材料、港杂、报关等费用凭证
以及海外合同和收付款材料
涉及公司业务的方方面面,不是简单地补一张表那么简单
那么帕**的税务问题会不会波及母公司?
这个问题要分开看
从公司法角度看
子公司是独立法人、独立核算
原则上由子公司承担自身的税款、滞纳金和罚款;
但现实中可能产生间接影响
如果母子公司之间存在关联交易、资金混同或混同经营
母公司可能被进一步核查;
如果子公司的问题涉及出口退税、虚开发票或骗税
还可能牵连上下游主体
集团内其他主体采用类似业务模式,也可能被纳入重点核查范围
总的来说,母公司会不会受到影响
关键要看股权关系、资金往来、业务实质和交易凭证这些
是否存在共同违规链条
遇到倒查,尽快做四件事
企业被要求说明或自查后
通常需要围绕收入、资金、报关、成本和税务关系几方面来准备资料
平台数据:包括近三年各平台销售报告、订单明细、退款明细、刷单或异常订单标记
以及佣金和广告费账单
资金流水:包括对公账户、第三方支付账户、法定代表人及关键人员个人账户流水
同时需要准备结汇凭证
说明收款主体与店铺主体之间的对应关系
报关和物流资料:包括报关单、9610或9810备案资料、海外仓合同、物流轨迹、发货清单和库存台账
发票和成本资料:包括采购合同、进项发票、无票采购凭证,以及物流费、仓储费、广告费和平台服务费凭证
税务资料:包括增值税申报表、企业所得税申报表、出口退免税备案资料、完税凭证,以及与税务局的沟通记录
另外,企业还要准备营业执照、海关备案、对外贸易经营者备案、店铺注册主体证明
以及实际经营地址和联系方式证明
之之分析,卖家遇到倒查几年这类风险
比较稳妥的做法是尽快沟通、整改,并制定后续合规标准:
第一步是引入有跨境财税经验的团队
这类问题不是企业财务能解决的
最好由多年经验、熟悉跨境平台业务模式的团队协助
第二步是做资质归属定性,并梳理平台数据
把平台销售额、报关金额、资金回款和申报收入拉齐
先算清楚差额在哪里
不同问题的性质不同,处理方式也不同
第三步是准备证据链
刷单、退款、物流异常、平台扣费和境外税费缴纳等情况
都要有合同、流水、订单、物流和账单支撑
第四步是主动沟通并更正申报
在正式沟通前
主动把数据、业务模式和证据链准备好
再根据实际情况,按照要求补申报、补税和补资料
收到税务通知以后
最怕的不是需要提交的资料多
而是往前翻了几年
公司的账、平台数据、收款和出口记录已经对不上了
如果你遇到税务稽查、出口退税、申报差异等问题
可以添加微信,免费向之之咨询: